Μετρητά στα καταστήματα: Νέοι ευρωπαϊκοί κανόνες για την υποχρεωτική αποδοχή τους – Τι ισχύει στην Ελλάδα
 ΠΕΡΙΣΚΟΠΙΟ
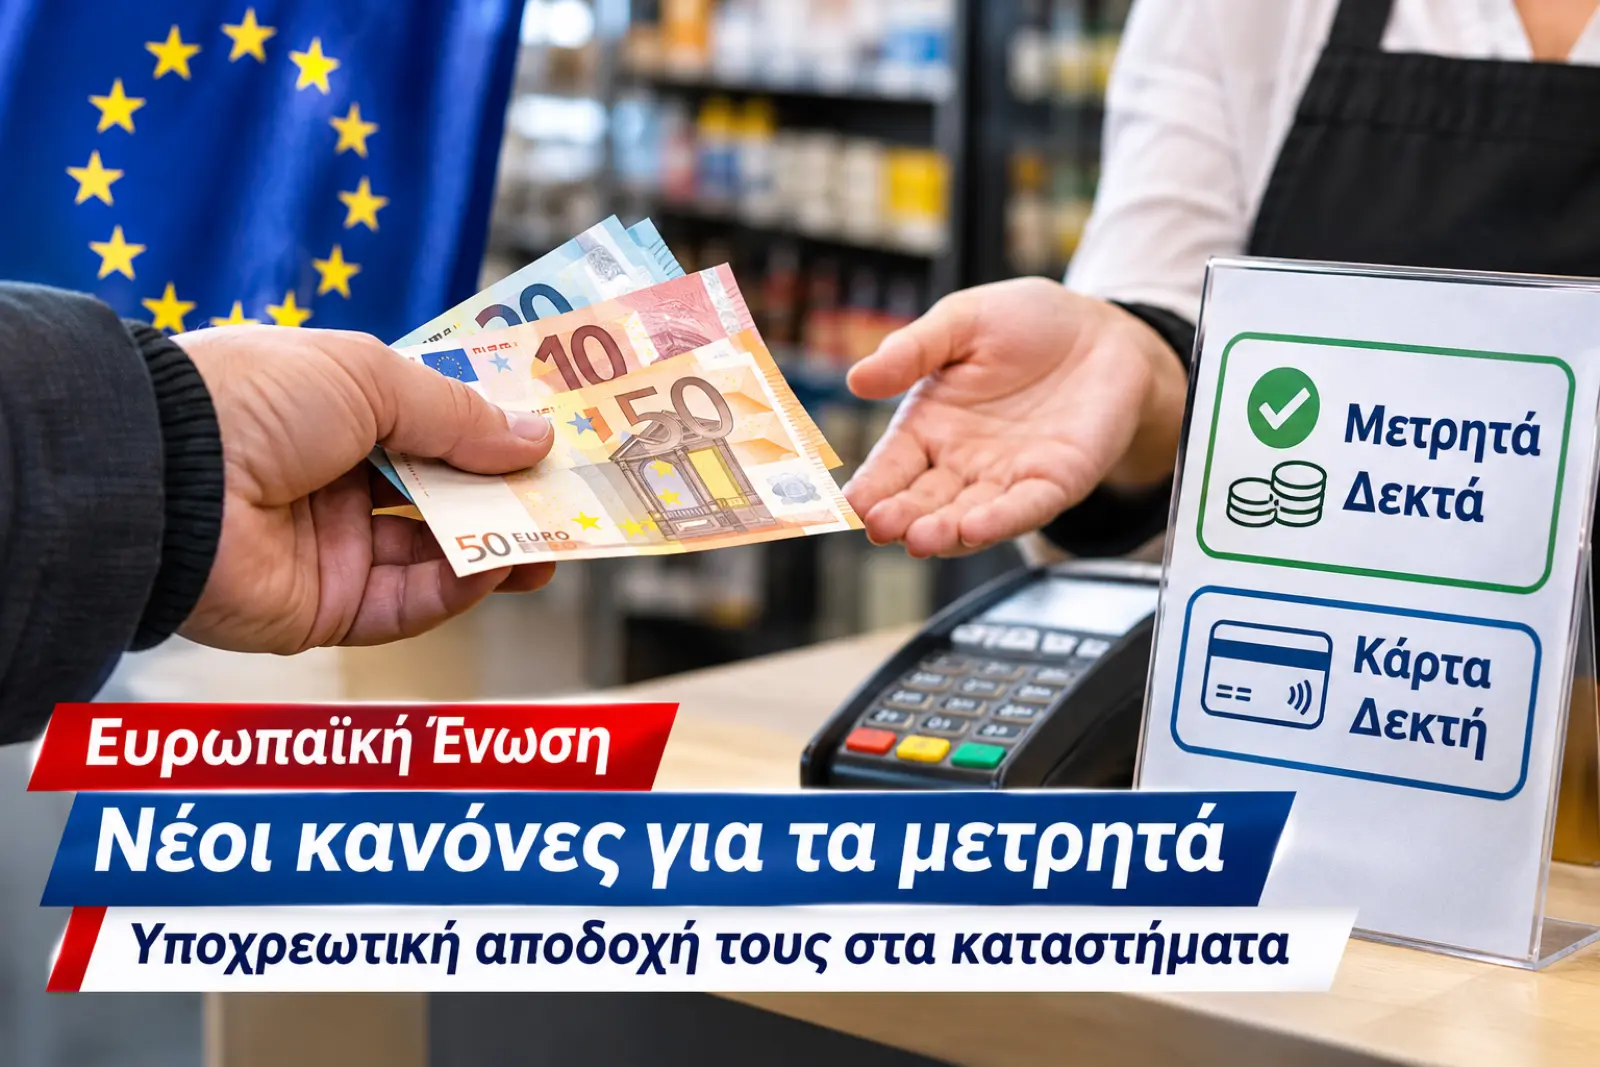
Την προστασία των πληρωμών με μετρητά και τη διασφάλιση της πρόσβασης των πολιτών σε χαρτονομίσματα και κέρματα επιδιώκει η Ευρωπαϊκή Ένωση, με νέο κανονιστικό πλαίσιο που βρίσκεται υπό διαπραγμάτευση. Στόχος είναι να περιοριστεί η πρακτική επιχειρήσεων που δέχονται αποκλειστικά κάρτες, ενώ ιδιαίτερη έμφαση δίνεται στη διατήρηση της πρόσβασης σε ΑΤΜ, κυρίως στις αγροτικές και απομακρυσμένες περιοχές.
Σημαντικές αλλαγές στον τρόπο αποδοχής των μετρητών από εμπορικές επιχειρήσεις και παρόχους υπηρεσιών προωθεί η Ευρωπαϊκή Ένωση, επιδιώκοντας να προστατεύσει τη δυνατότητα των καταναλωτών να πραγματοποιούν τις καθημερινές συναλλαγές τους με χαρτονομίσματα και κέρματα ευρώ.
Το σχετικό νομοθετικό πλαίσιο προβλέπει αυστηρότερους κανόνες για την αποδοχή των μετρητών, καθώς και μέτρα που θα διασφαλίζουν την πρόσβαση των πολιτών στο φυσικό χρήμα.
Η Ευρωπαϊκή Κεντρική Τράπεζα έχει επανειλημμένα υπογραμμίσει ότι η ανάπτυξη των ηλεκτρονικών πληρωμών και η προοπτική δημιουργίας του ψηφιακού ευρώ δεν συνεπάγονται την κατάργηση των μετρητών.
Περιορισμοί στα καταστήματα που δέχονται μόνο κάρτες
Ένα από τα βασικά σημεία της ευρωπαϊκής πρότασης αφορά τις επιχειρήσεις που αρνούνται την πληρωμή με μετρητά, ζητώντας από τους καταναλωτές να χρησιμοποιούν αποκλειστικά τραπεζικές κάρτες ή άλλες ηλεκτρονικές μεθόδους.
Στόχος είναι να διασφαλιστεί ότι οι επιχειρήσεις θα αποδέχονται κατά κανόνα τα μετρητά ως νόμιμο μέσο πληρωμής, χωρίς να μπορούν να τα αποκλείουν γενικά και μονομερώς.
Ωστόσο, θα εξακολουθήσουν να προβλέπονται συγκεκριμένες εξαιρέσεις, όπως σε ορισμένες συναλλαγές εξ αποστάσεως ή σε περιπτώσεις όπου υφίσταται νόμιμος περιορισμός στη χρήση μετρητών.
Προστασία της πρόσβασης σε ΑΤΜ
Ιδιαίτερη σημασία δίνεται και στη δυνατότητα των πολιτών να πραγματοποιούν αναλήψεις μετρητών.
Η σταδιακή μείωση των τραπεζικών καταστημάτων και των ΑΤΜ σε ορισμένες περιοχές της Ευρώπης έχει δημιουργήσει προβληματισμό σχετικά με την εξυπηρέτηση ηλικιωμένων, κατοίκων μικρών οικισμών και πολιτών που δεν χρησιμοποιούν συστηματικά ηλεκτρονικές τραπεζικές υπηρεσίες.
Το προτεινόμενο πλαίσιο προβλέπει ότι τα κράτη της ευρωζώνης θα παρακολουθούν την επάρκεια πρόσβασης στα μετρητά και θα λαμβάνουν διορθωτικά μέτρα όπου διαπιστώνονται ελλείψεις.
Τι ισχύει σήμερα στην Ελλάδα
Στην Ελλάδα, τα μετρητά εξακολουθούν να αποτελούν νόμιμο μέσο πληρωμής, ωστόσο υπάρχουν συγκεκριμένοι περιορισμοί στις συναλλαγές.
Σύμφωνα με την ελληνική νομοθεσία, οι συναλλαγές ιδιωτών με επιχειρήσεις συνολικής αξίας 500 ευρώ και άνω πρέπει να εξοφλούνται με κάρτα ή άλλο ηλεκτρονικό μέσο πληρωμής.
Για αγορές μικρότερης αξίας, τα μετρητά γίνονται κατά κανόνα αποδεκτά, με την επιφύλαξη ειδικών νόμιμων εξαιρέσεων.
Ο νέος ευρωπαϊκός σχεδιασμός δεν συνεπάγεται την αυτόματη κατάργηση του ελληνικού ορίου των 500 ευρώ, καθώς οι εθνικοί περιορισμοί που εξυπηρετούν νόμιμους σκοπούς, όπως η καταπολέμηση της φοροδιαφυγής, μπορούν να διατηρούνται.
Τι σημαίνει για τη Ροδόπη και τη Θράκη
Η προστασία των μετρητών παρουσιάζει ιδιαίτερο ενδιαφέρον και για την Κομοτηνή και την ευρύτερη Ροδόπη, κυρίως για τους κατοίκους απομακρυσμένων περιοχών και μικρών οικισμών.
Η δυνατότητα επιλογής μεταξύ μετρητών και ηλεκτρονικής πληρωμής, καθώς και η διατήρηση επαρκούς πρόσβασης σε ΑΤΜ, αποτελούν σημαντικά ζητήματα καθημερινής εξυπηρέτησης.
Οι σχετικές ευρωπαϊκές πρωτοβουλίες επιδιώκουν να διασφαλίσουν ότι η ψηφιοποίηση του τραπεζικού συστήματος δεν θα αποκλείσει πολίτες που εξακολουθούν να χρησιμοποιούν το φυσικό χρήμα.
Πότε θα εφαρμοστούν οι νέοι κανόνες
Το Συμβούλιο της Ευρωπαϊκής Ένωσης καθόρισε τη διαπραγματευτική του θέση τον Δεκέμβριο του 2025, ενώ το Ευρωπαϊκό Κοινοβούλιο άνοιξε τον δρόμο για τις διαπραγματεύσεις τον Ιούλιο του 2026.
Μέχρι τις 11 Νοεμβρίου 2026, η νέα ευρωπαϊκή ρύθμιση δεν έχει ακόμη οριστικά εγκριθεί και τεθεί σε ισχύ.
Για την εφαρμογή της απαιτείται η ολοκλήρωση της νομοθετικής διαδικασίας μεταξύ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου της ΕΕ.
Η βασική επιδίωξη είναι τα μετρητά να συνεχίσουν να χρησιμοποιούνται παράλληλα με τις ηλεκτρονικές πληρωμές, διασφαλίζοντας ότι οι καταναλωτές θα έχουν πραγματική δυνατότητα επιλογής στον τρόπο με τον οποίο πληρώνουν.
Σχετικές ειδήσεις